16:39
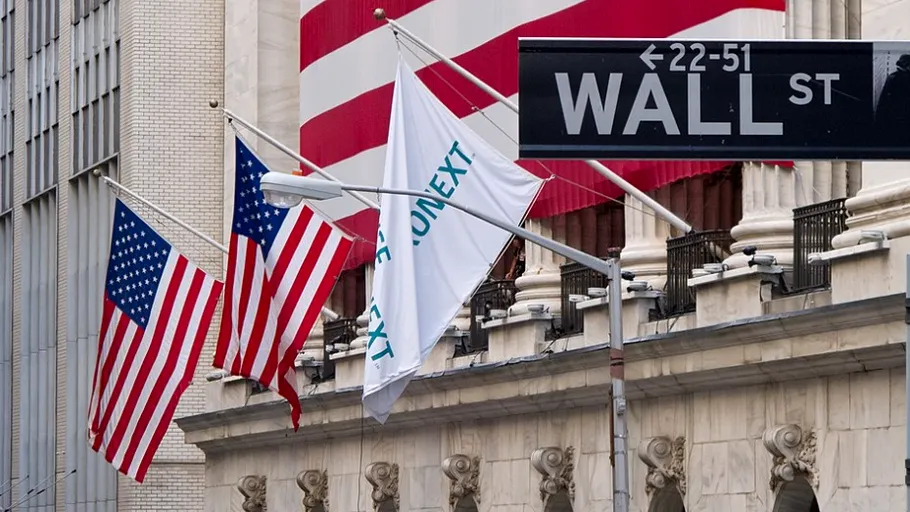
Piața bursieră din Statele Unite a încheiat patru ani de creștere, perioadă în care indicele S&P 500 a avansat cu aproximativ 120%, susținut în principal de entuziasmul investitorilor pentru inteligența artificială și de perspectivele de profit ale marilor companii tehnologice. Deși indicii se mențin în apropierea maximelor istorice, creșterea randamentelor obligațiunilor, presiunile inflaționiste și participarea tot mai restrânsă a companiilor la aprecierea pieței sporesc incertitudinile privind evoluția din următoarele luni.
Raliul pieței burisere americane început în octombrie 2022 a fost alimentat de așteptările legate de potențialul economic al inteligenței artificiale, mai ales după lansarea ChatGPT, la sfârșitul aceluiași an. Investitorii au direcționat capitaluri importante către companiile care furnizează cipuri, echipamente și infrastructură necesare dezvoltării acestei tehnologii. Nvidia, devenită unul dintre simbolurile boomului AI, și producătorii de cipuri de memorie au beneficiat de cererea ridicată și de estimările optimiste privind investițiile în centre de date.
Ascensiunea a continuat în pofida incertitudinilor economice și geopolitice, iar S&P 500 a depășit recent pragul de 7.800 de puncte. Totuși, performanța indicelui ascunde diferențe importante între companiile componente: o parte semnificativă a creșterii provine de la un grup relativ restrâns de emitenți cu capitalizare foarte mare. Acțiunile tehnologice reprezintă aproximativ 40% din indice, ceea ce face ca evoluția acestuia să depindă într-o măsură tot mai mare de rezultatele și evaluările companiilor din sector.
Durata actualului ciclu ascendent a devenit un subiect important pentru analiști, însă datele istorice nu oferă un răspuns simplu la întrebarea dacă piața a crescut prea mult. Ari Wald, director de analiză tehnică la Oppenheimer, consideră că actuala piață de creștere este a șasea ca durată dintre cele 24 de cicluri înregistrate începând din 1932.
Potrivit analizei sale, intervalul median dintre momentul în care un ciclu ajunge în al cincilea an și atingerea maximului acestuia este de aproximativ 13 luni. Această statistică lasă deschisă posibilitatea ca actuala perioadă de apreciere să continue în 2027. Wald a mai arătat că randamentul median din al cincilea an al unui ciclu ascendent a fost de 21%, ceea ce sugerează că pot exista câștiguri suplimentare înaintea unui eventual vârf. Aceste repere istorice nu reprezintă însă o prognoză sigură. Ele descriu comportamentul unor cicluri anterioare, fără să garanteze că piața actuală va urma același traseu. În plus, durata unui raliu nu este, în sine, o cauză suficientă pentru încheierea sa.
Datele Ned Davis Research arată că, din cele 38 de piețe de creștere identificate începând din 1900, 33 au durat mai puțin de patru ani. Durata medie a acestor cicluri a fost de 25 de luni, iar mediana de 22 de luni. Deși comparația ar putea sugera că actualul raliu a depășit durata obișnuită, specialiștii atrag atenția că piețele nu intră automat în declin doar pentru că au atins o anumită vechime.
Corecțiile importante au fost asociate, de-a lungul timpului, cu factori economici și financiari concreți: recesiuni, evaluări speculative sau șocuri externe. În consecință, durata și amplitudinea creșterii trebuie analizate împreună cu evoluția profiturilor, costul finanțării, inflația și condițiile generale de pe piețe.
Unul dintre motivele de precauție este slăbirea amplorii participării la creștere, cunoscută în analiza financiară drept „market breadth”. Indicatorul arată în ce măsură avansul unui indice este susținut de majoritatea companiilor sau, dimpotrivă, depinde de un grup restrâns de acțiuni.
În septembrie, aproximativ 75% dintre companiile din S&P 500 au încheiat luna în scădere, în pofida faptului că indicele general s-a menținut aproape de maxime. Investitorii s-au orientat către companiile foarte mari, considerate beneficiare importante ale investițiilor în inteligența artificială, în timp ce numeroase acțiuni din afara acestui grup au avut evoluții mai slabe.
Ari Wald urmărește, între alți indicatori, evoluția indicelui Russell 2000, care cuprinde companii americane de dimensiuni mai mici, în raport cu media sa mobilă pe 200 de zile. Performanța relativ slabă a acestor acțiuni este, în opinia sa, un semnal de prudență până la apariția unor indicii clare de îmbunătățire a condițiilor de piață.
O analiză citată de Business Insider indică faptul că 84% dintre companiile din S&P 500 se tranzacționau cu cel puțin 10% sub maximele istorice proprii. Această diferență dintre evoluția indicelui și cea a majorității acțiunilor sugerează că recordurile pieței nu reflectă o creștere uniformă în rândul companiilor listate.
Divergența nu înseamnă că o scădere generalizată este inevitabilă, dar poate face piața mai vulnerabilă dacă principalele companii care susțin indicele dezamăgesc. Într-un asemenea scenariu, slăbiciunea deja existentă în alte sectoare ar putea deveni mai vizibilă în performanța generală a pieței.
Un alt risc important pentru continuarea raliului este creșterea randamentelor titlurilor de stat americane. Atunci când obligațiunile oferă câștiguri mai atractive, investitorii pot deveni mai puțin dispuși să accepte volatilitatea acțiunilor, în special dacă evaluările bursiere sunt deja ridicate.
Jordan Rizzuto, director de investiții la GammaRoad Capital Partners, avertizează că dobânzile mai mari influențează piața prin două canale: reduc valoarea actuală a profiturilor viitoare și măresc costurile de finanțare ale companiilor. Efectul poate fi deosebit de puternic asupra firmelor tehnologice ale căror evaluări depind de anticiparea unor câștiguri importante pe termen lung.
În plus, dacă obligațiunile oferă randamente apropiate de cele așteptate de pe piața acțiunilor, dar cu o volatilitate mai redusă, investitorii instituționali, inclusiv fondurile de pensii, au motive să redirecționeze o parte din capital către instrumente cu venit fix.
Creșterea dobânzilor pe termen lung complică astfel situația companiilor care trebuie să finanțeze investiții mari în infrastructura pentru inteligență artificială. Extinderea centrelor de date și achiziția de echipamente presupun cheltuieli importante, iar randamentele mai mari ale obligațiunilor pot crește costul capitalului și pot reduce atractivitatea proiectelor cu recuperare îndepărtată în timp.
Rezultatele financiare ale companiilor reprezintă un alt test pentru piața americană. Chiar dacă estimările privind profiturile din trimestrul al treilea sunt solide, depășirea prognozelor analiștilor s-ar putea să nu fie suficientă pentru a susține noi creșteri, dacă investitorii au inclus deja în prețuri scenarii foarte optimiste.
Parag Thatte, strateg la Deutsche Bank, consideră că reorientarea capitalului către acțiunile tehnologice a mers prea departe, iar raportul dintre riscuri și câștigurile potențiale este mai puțin favorabil decât în etapele anterioare ale raliului.
La rândul său, Savita Subramanian, strateg la Bank of America, apreciază că rezultatele companiilor ar putea depăși așteptările, dar continuarea aprecierii bursiere va depinde de încrederea investitorilor în capacitatea marilor firme de a menține ritmul de creștere și în 2027. Această presiune este accentuată de riscurile geopolitice și de posibilele șocuri asupra prețurilor energiei. Dacă inflația se dovedește mai persistentă decât se anticipează, dobânzile ar putea rămâne ridicate mai mult timp, iar companiile ar avea mai puțin spațiu pentru rezultate sub estimări.
Mark Hackett, strateg-șef de piață la Nationwide, a atras atenția asupra combinației dintre costurile ridicate ale finanțării, riscurile inflaționiste și concentrarea creșterii într-un număr mic de companii. Într-un asemenea context, orice dezamăgire privind profiturile sau perspectivele de afaceri poate provoca reacții mai puternice ale investitorilor.
O altă întrebare este dacă piața a avansat prea mult într-un interval relativ scurt. Între 12 octombrie 2022 și 12 octombrie 2026, randamentul total al indicelui S&P 500, care include dividendele reinvestite, a ajuns la aproximativ 131%, echivalentul unui câștig anualizat de 23,3%. Ritmul depășește semnificativ media istorică a pieței americane.
Totuși, o asemenea performanță nu reprezintă neapărat un record în perspectiva istoriei bursiere. O analiză realizată de Edward McQuarrie, profesor emerit la Universitatea Santa Clara, și William Bernstein, fondator al firmei de consultanță EfficientFrontier.com, a comparat randamentele totale pe intervale de câte patru ani, începând din secolul al XVIII-lea. Cei doi au identificat numeroase perioade în care rezultatele pieței au fost mai bune decât cele din ultimii patru ani.
Cercetătorii au analizat și intervale de aproximativ 17 ani și jumătate, corespunzătoare perioadei scurse de la minimul bursier din martie 2009, în urma crizei financiare globale. Chiar și în această perspectivă mai lungă, aprecierea acumulată nu este fără precedent în istoria pieței americane. Aceste comparații nu elimină riscul unei corecții și nici nu garantează continuarea creșterii. Ele arată însă că argumentul potrivit căruia piața trebuie să scadă doar pentru că a crescut mult sau pentru că raliul durează de patru ani nu este suficient.
În cele din urmă, perspectivele bursei americane vor depinde mai degrabă de evoluția profiturilor, de costul finanțării, de inflație și de capacitatea creșterii de a se extinde dincolo de un grup restrâns de companii tehnologice. Piața poate continua să urce în al cincilea an, dar combinația dintre evaluările ridicate, randamentele obligațiunilor și participarea redusă a acțiunilor la avans face ca eventualele dezamăgiri să conteze tot mai mult.