18:47
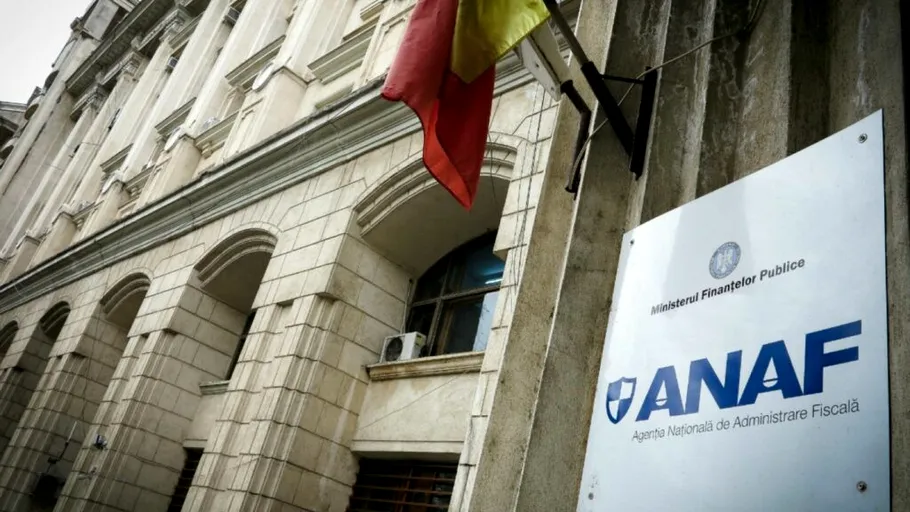
Patronatul Antreprenorilor din Contabilitate, Taxe și Audit (PACT) solicită autorităților să revizuiască criteriile de risc propuse pentru soluționarea deconturilor de TVA cu sume negative și opțiune de rambursare. Organizația susține că, în forma actuală, unele criterii nu identifică în mod direct frauda fiscală, ci pot include în categoria de risc și comportamente economice perfect legitime.
PACT a transmis ANAF și Ministerului Finanțelor o analiză tehnică în cadrul procedurii de transparență decizională și cere ca mecanismul să se bazeze pe praguri clare, verificabile și pe legătura directă dintre contribuabil și eventualul risc fiscal.
Prima problemă semnalată de patronat vizează criteriile referitoare la acționari, asociați și administratori.
Potrivit PACT, proiectul nu stabilește praguri privind participația la capital și nici condiții referitoare la exercitarea efectivă a administrării. În aceste condiții, chiar și un asociat minoritar, cu o participație de 10-15%, care nu are putere reală de decizie și nu este afiliat în sensul Codului fiscal, ar putea influența încadrarea companiei într-o categorie de risc.
Mai mult, în anumite situații, riscul ar putea fi transferat indirect către o societate prin legătura unui asociat sau administrator cu o altă firmă aflată în baza de date de risc.
PACT consideră că o asemenea abordare poate reintroduce o logică similară celei utilizate în trecut prin Formularul 088, mecanism abandonat în 2017.
„România a mai utilizat un mecanism care evalua compania prin profilul asociaților și administratorilor și prin legăturile lor cu alte firme: Formularul 088. A fost abandonat în 2017, tocmai pentru sarcinile administrative excesive pe care le genera”, a declarat Oana Luca, vicepreședintă PACT. Aceasta susține că riscul fiscal ar trebui să fie legat de faptele contribuabilului și de operațiunile efectiv analizate.
PACT contestă și criteriile care pot transforma anumite modificări normale ale TVA în indicatori de risc.
Printre exemple se află regularizările impuse de legislația fiscală, precum pro-rata anuală sau ajustările aferente bunurilor de capital. Patronatul atrage atenția și asupra creșterilor sumelor solicitate la rambursare generate de investiții sau exporturi.
De asemenea, corectarea unor erori proprii ar putea deveni un factor de risc în lipsa unor praguri numerice precise.
În opinia PACT, nu este suficient ca o modificare să fie catalogată drept „semnificativă” sau să apară „frecvent”, fără ca legislația să definească exact ce înseamnă aceste noțiuni.
Organizația amintește că, într-un alt context fiscal, legiuitorul a definit deja diferența semnificativă printr-un prag de minimum 20% și, cumulativ, minimum 5.000 de lei.
Patronatul consideră că autoritățile au deja instrumente digitale care permit verificarea informațiilor înainte ca o diferență justificabilă să devină un semnal automat de risc. Este vorba, în principal, despre D406/SAF-T și RO e-Factura, date care pot fi utilizate pentru reconcilierea informațiilor fiscale.
„Obiectivul comun trebuie să fie un filtru care identifică frauda, fără să penalizeze activitatea economică legitimă”, a declarat Loredana Mihăilă, membru fondator PACT.
Potrivit organizației, analiza de risc poate deveni mai precisă dacă se bazează pe praguri clare, fapte proprii ale contribuabilului, existența unei legături de cauzalitate și posibilitatea efectivă de contestare.
PACT propune ca toate pragurile referitoare la noțiuni precum „semnificativ” sau „frecvență ridicată” să fie cuantificate explicit.
În plus, patronatul solicită ca informațiile din deconturile de TVA să fie reconciliate obligatoriu cu datele din D406/SAF-T înainte ca o companie să fie încadrată într-o categorie de risc.
O altă propunere este ca indicatorii generați automat de sistem să nu producă, singuri, efecte asupra contribuabilului, ci să fie considerați indicii care trebuie analizate individual.
În acest fel, o creștere a rambursării de TVA, o ajustare contabilă sau o legătură între persoane nu ar trebui să fie suficiente pentru declanșarea unei suspiciuni fără verificarea cauzei concrete.
PACT solicită și garantarea dreptului contribuabilului de a fi ascultat înainte de aplicarea unei măsuri care îi poate afecta rambursarea TVA.
Organizația cere ca orice înscriere într-o bază de date de risc să fie comunicată contribuabilului printr-un act administrativ care să poată fi contestat.
De asemenea, noile criterii nu ar trebui aplicate deconturilor care se află deja în curs de soluționare la momentul intrării în vigoare a noilor reguli.
În opinia patronatului, astfel de garanții sunt necesare pentru ca mecanismul de prevenire a fraudei să nu transforme analiza automată de risc într-o măsură care întârzie rambursarea unor sume datorate în mod legitim firmelor.
Patronatul solicită organizarea unei dezbateri publice înainte de aprobarea formei finale a ordinului privind criteriile de risc. PACT consideră că modificarea are un impact important asupra contribuabililor și a procedurii de rambursare a TVA, în condițiile în care perioada de consultare publică este de doar 10 zile calendaristice și se desfășoară în perioada estivală.
Organizația susține că obiectivul combaterii fraudei în materie de TVA este necesar, însă mecanismul trebuie construit astfel încât să distingă între comportamente frauduloase și activități economice normale.
În viziunea PACT, utilizarea datelor fiscale deja disponibile, stabilirea unor praguri verificabile și analiza individuală a fiecărui semnal de risc ar putea permite autorităților să combată frauda fără să transforme firmele care operează legal în ținte automate ale procedurilor suplimentare de control.