19:18
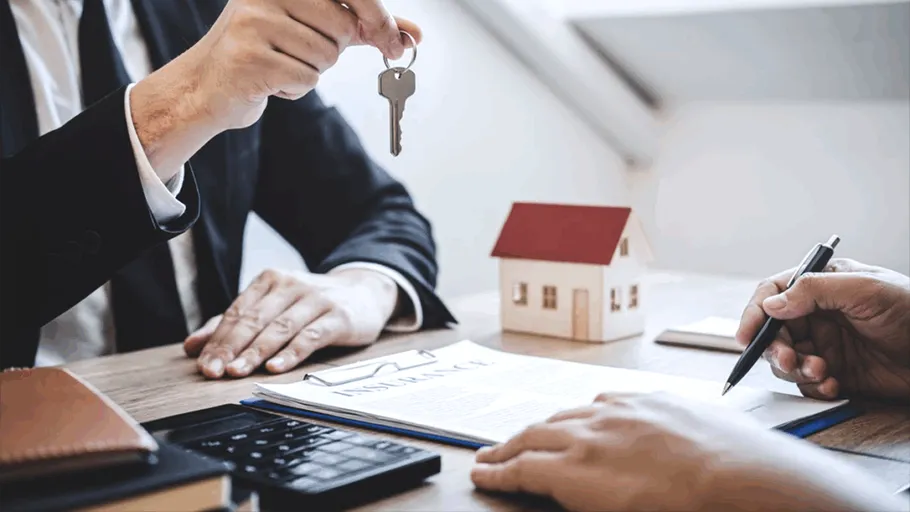
Valoarea apartamentelor din România a crescut cu peste 30% în ultimii trei ani, în timp ce chiriile pentru locuințele cu două camere din marile orașe s-au majorat cu 50-100 de euro pe lună, potrivit unei analize realizate de platforma financiară OferteBancare.ro. În același timp, dobânzile fixe disponibile pentru creditele ipotecare și creșterea salariilor au influențat costurile achiziției unei locuințe, însă accesibilitatea depinde în continuare de prețul imobilului, veniturile cumpărătorului și condițiile de finanțare. Potrivit analizei, creșterea prețurilor locuințelor și a chiriilor a consolidat avantajele financiare ale persoanelor care au cumpărat un apartament în urmă cu trei ani, în special dacă au contractat un credit cu dobândă fixă.
Claudiu Trandafir, economist și fondator OferteBancare.ro, susține că proprietarii care au achiziționat locuințe în 2023 au beneficiat atât de aprecierea valorii imobilului, cât și de stabilitatea ratelor lunare, în timp ce chiriile au continuat să crească. Acesta estimează că prețurile locuințelor nu vor scădea cu mai mult de 10% în perioada următoare și anticipează menținerea tendinței de creștere. Este însă o prognoză a reprezentantului platformei, nu o garanție privind evoluția viitoare a pieței imobiliare.
În marile orașe din România, chiria lunară pentru un apartament cu două camere a crescut cu aproximativ 50-100 de euro față de nivelul din urmă cu trei ani, ajungând în prezent la valori cuprinse între 440 și 600 de euro, potrivit datelor prezentate în analiză.
Evoluția este pusă în legătură cu cererea susținută pentru locuințe și cu oferta limitată de apartamente moderne în anumite zone căutate.
România dispune de un stoc important de locuințe construite în perioada comunistă, în timp ce oferta de apartamente noi și moderne rămâne insuficientă în unele dintre cele mai solicitate zone urbane. Această diferență dintre cerere și ofertă contribuie la presiunile asupra prețurilor de vânzare și asupra chiriilor.
În paralel, prețurile apartamentelor noi și vechi au crescut. Conform analizei, un apartament nou cu o suprafață de 50 de metri pătrați costă între 104.750 și 175.000 de euro, în funcție de piața locală și de caracteristicile locuinței.
Analiza evidențiază și evoluția veniturilor salariale, care au crescut în ultimii trei ani, chiar dacă într-un ritm mai lent decât prețurile locuințelor.
Câștigul salarial mediu net a urcat de la 4.593 de lei în septembrie 2023 la 5.688 de lei în august 2026, ceea ce reprezintă o creștere de aproape 24%, potrivit datelor citate.
În privința finanțării, platforma indică posibilitatea obținerii unui credit ipotecar cu dobândă fixă de aproximativ 4,95% în primii trei ani. Pentru un împrumut de 300.000 de lei, rata lunară ar fi de aproximativ 1.600 de lei, față de circa 1.780 de lei în 2023, conform calculelor prezentate.
Un exemplu oferit în analiză este cel al unei persoane care a cumpărat în 2023 un apartament vechi de 50 de metri pătrați în București. Potrivit sursei, rata lunară actuală pentru locuință este de aproximativ 392 de euro, cu peste 200 de euro mai puțin decât chiria solicitată în prezent pe piață pentru un apartament comparabil.
Comparația sugerează că achiziția prin credit poate fi avantajoasă pentru persoanele care au cumpărat în urmă cu trei ani, în condițiile menținerii unei rate relativ stabile și ale creșterii chiriilor. Situația nu este însă identică pentru cei care cumpără în prezent: aceștia trebuie să țină cont de prețul actual al locuinței, de avans, de costurile suplimentare și de dobânda pe întreaga durată a creditului.
De asemenea, rata lunară nu reprezintă singurul cost al proprietății. Cheltuielile de întreținere, reparațiile, asigurările și eventualele costuri de tranzacționare trebuie luate în calcul atunci când este comparată cumpărarea cu închirierea.
Potrivit studiului Deloitte Property Index 2026, citat în analiză, România se situează pe locul al patrulea în clasamentul țărilor analizate în funcție de cele mai mici prețuri medii ale locuințelor, cu un nivel de 1.917 euro pe metru pătrat.
Raportat la veniturile salariale, un apartament de 50 de metri pătrați ar echivala cu aproximativ 87 de salarii nete medii în România. În comparație, același indicator ajunge la 97 de salarii în Spania, 101 în Germania și 112 în Polonia.
Indicatorul oferă o perspectivă asupra accesibilității locuințelor în raport cu veniturile medii, dar nu reflectă integral diferențele dintre orașe, nivelurile salariale individuale sau condițiile de creditare. În plus, prețul mediu pe metru pătrat poate ascunde diferențe importante între locuințele noi și cele vechi, precum și între zonele centrale și periferice.
Claudiu Trandafir consideră că achiziția unei locuințe poate reprezenta o modalitate de protejare a economiilor împotriva inflației, deoarece transformă banii într-un activ care ar putea să își păstreze sau să își majoreze valoarea în timp.
În opinia sa, cumpărarea unei locuințe pentru uz personal oferă atât posibilitatea unei aprecieri a valorii proprietății, cât și stabilitate pe termen lung.
Totuși, evoluția trecută a prețurilor nu garantează câștiguri viitoare. Valoarea unui apartament poate fi influențată de dobânzi, inflație, venituri, cerere, ofertă și condițiile economice generale. O locuință poate fi, de asemenea, dificil de transformat rapid în bani, iar achiziția prin credit presupune obligații financiare pe termen lung.