Prima pagină » Ce reprezintă asigurările unit-linked și de ce au devenit atât de căutate de români în 2025

Ce reprezintă asigurările unit-linked și de ce au devenit atât de căutate de români în 2025

Ce reprezintă asigurările unit-linked și de ce au devenit atât de căutate de români în 2025
sursă foto: Wall Street Ro

Asigurările unit-linked, recunoscute drept cele mai complexe produse destinate persoanelor fizice, au înregistrat o creștere uriașă în prima jumătate a anului 2025. Datele Autorității de Supraveghere Financiară arată un avans de 41%, alimentat de randamente mari și de interesul crescut al românilor pentru plasamente cu flexibilitate ridicată.

Asigurările unit-linked, vedeta pieței în 2025

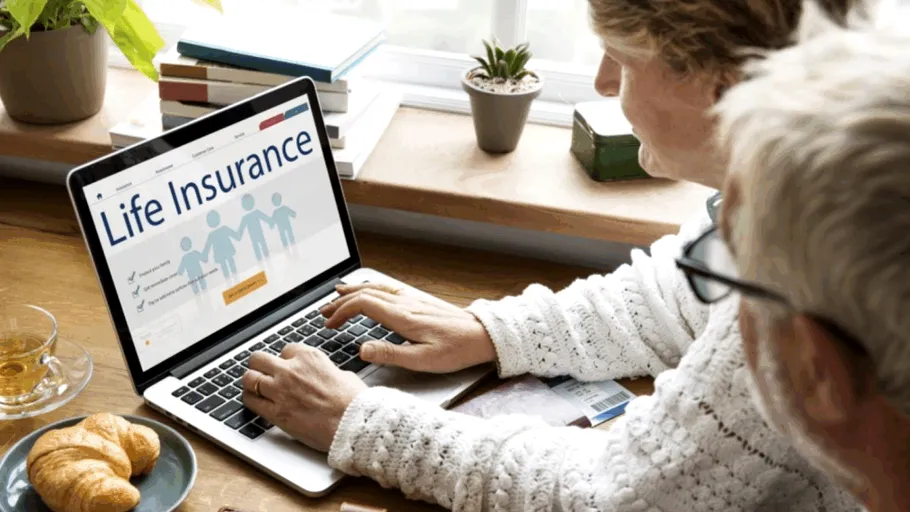
Asigurările unit-linked combină protecția specifică unei polițe de viață cu o componentă investițională. O parte din prima plătită se duce către acoperirea de risc, iar restul este direcționat spre investiții. Cele mai multe fonduri sunt concentrate în obligațiuni și depozite, dar există și formule mai îndrăznețe, cu expunere pe acțiuni listate.

Structura lor le transformă într-un hibrid între asigurarea tradițională și fondurile de investiții. Companiile din România pun la dispoziție diverse planuri adaptate profilului de risc.

Un avantaj major este flexibilitatea. Polițele pot fi răscumpărate după 6 luni sau un an, iar clientul poate retrage banii acumulați. Un detaliu de reținut este că orice persoană plătește un comision. Spre comparație, asigurările clasice de viață permit răscumpărarea abia după 3-5 ani, în condiții mult mai restrictive.

În același timp, aceste produse nu garantează sume fixe la finalul contractului, valoarea depinzând de randamentul investițiilor. Principiul este similar fondurilor de pensii private, care au reușit să obțină câștiguri reale în cei 16 ani de funcționare. Piața locală este dominată de NN, BCR Asigurări de Viață, Groupama, Allianz Țiriac și Asirom VIG, aceste companii fiind cele mai active pe segmentul cu componentă investițională.

Evoluția pieței în 2025

Datele ASF pentru primul semestru arată că piața asigurărilor din România a continuat să crească într-un ritm solid. Asigurările generale au rămas segmentul dominant, cu o pondere de 79% din total. Avansul a fost de 6%, susținut în special de polițele auto.

Asigurările RCA și CASCO au cumulat 7 miliarde de lei, iar doar RCA a urcat la 5,2 miliarde. Prima medie a ajuns la aproximativ 1.300 de lei, în ușoară creștere față de anul anterior. Pe lângă acestea, polițele de sănătate au depășit 680 milioane de lei, consolidând un segment care a câștigat teren în ultimii ani.

Cel mai alert ritm l-au avut însă asigurările de viață. Segmentul a crescut cu 21%, impulsionat de explozia unit-linked, care a avansat cu 41% și a ajuns să reprezinte o treime din vânzările totale de viață.

În primele șase luni, asigurătorii au plătit despăgubiri brute totale de 5,8 miliarde de lei. Creșterea de 16% a fost alimentată în special de RCA, unde plățile au reprezentat 55% din totalul asigurărilor generale. Segmentul CASCO a avut o contribuție importantă la rezultatul tehnic, care s-a ridicat la 809 milioane de lei.

Profitul net al pieței s-a situat la 866 milioane de lei. Deși ușor sub recordul din 2024, este un nivel considerabil peste valorile raportate în anii anteriori.

Un rol esențial în dinamica pieței l-au avut brokerii, care au intermediat 68% din primele subscrise. Intermedierea a rămas foarte ridicată în zona asigurărilor generale, cu un nivel de 82%, în timp ce în segmentul de viață a fost de 13%.

De ce s-au orientat românii spre asigurările unit-linked în 2025

Creșterea explozivă a segmentului are câteva explicații clare. Una dintre ele este legată de randamentele bune oferite de portofoliile de investiții, într-o perioadă în care titlurile de stat au oferit dobânzi mari, iar multe bănci au ridicat ratele la depozite.

Într-un context economic volatil, produsul a devenit o soluție atractivă pentru cei care caută o protecție financiară, dar și o perspectivă de câștig. Flexibilitatea răscumpărării este un alt factor decisiv. Pentru mulți clienți, ideea că banii nu rămân blocați pe termen lung a contat la fel de mult ca perspectivele de randament.

Campaniile de prezentare au simplificat modul în care aceste polițe sunt explicate publicului, iar interesul general pentru produse cu acumulare a crescut odată cu inflația ridicată din ultimii ani.
Alte articole importante
Eurostat: România a înregistrat cele mai mari creșteri de prețuri la electricitate și gaze din UE în primul semestru
Macroeconomie
Eurostat: România a înregistrat cele mai mari creșteri de prețuri la electricitate și gaze din UE în primul semestru
România a consemnat cele mai mari creșteri ale prețurilor la electricitate și gaze naturale pentru consumatorii casnici din Uniunea Europeană în prima jumătate a anului 2026, comparativ cu aceeași perioadă din 2025. În timp ce prețurile medii la nivelul UE au scăzut pentru ambele categorii de energie, în România electricitatea s-a scumpit cu 51,6%, iar […]
Cine sunt favoriții pentru a-i succeda Christinei Lagarde la conducerea BCE
Bănci-Asigurări-IFN
Cine sunt favoriții pentru a-i succeda Christinei Lagarde la conducerea BCE
Pablo Hernández de Cos și Klaas Knot sunt principalii candidați la președinția Băncii Centrale Europene (BCE), după ce Christine Lagarde și-a anunțat intenția de a părăsi funcția în februarie anul viitor. Cei doi au experiență îndelungată în băncile centrale, dar și viziuni diferite asupra politicii monetare, conturate inclusiv în perioada în care Mario Draghi conducea […]
Fitch schimbă perspectiva ratingului Franței în „negativă”, pe fondul creșterii datoriei și al blocajului politic
Economie mondială
Fitch schimbă perspectiva ratingului Franței în „negativă”, pe fondul creșterii datoriei și al blocajului politic
Agenția de rating Fitch a revizuit perspectiva ratingului Franței de la „stabilă” la „negativă”, avertizând că deteriorarea finanțelor publice și fragmentarea politică îngreunează stabilizarea datoriei. Deși ratingul suveran a fost menținut la „A+”, decizia indică un risc mai ridicat de retrogradare în perioada următoare, în contextul creșterii costurilor de finanțare și al dificultăților guvernului de […]
Bursa de Valori București a încheiat săptămâna pe plus. BET a urcat cu 0,88%
Piață de Capital - Fonduri
Bursa de Valori București a încheiat săptămâna pe plus. BET a urcat cu 0,88%
Bursa de Valori București (BVB) a încheiat în creștere ultima ședință de tranzacționare a săptămânii, de vineri, 30 octombrie, în condițiile unor tranzacții totale de 102,76 milioane de lei, echivalentul a 19,23 milioane de euro. Principalul indice al pieței, BET, a avansat cu 0,88%, până la 35.129,76 puncte. Evoluția pozitivă a BVB s-a reflectat în […]
Inteligența artificială în firmele din România: 62% o folosesc, dar numai 3,3% au integrat-o în procesele de lucru
Tehnologie
Inteligența artificială în firmele din România: 62% o folosesc, dar numai 3,3% au integrat-o în procesele de lucru
Inteligența artificială este deja utilizată de numeroase firme din România, însă în majoritatea cazurilor rămâne un instrument folosit ocazional, fără integrare în procesele interne și fără reguli clare de utilizare. Un studiu realizat pe 1.003 companii arată că 61,7% dintre firmele cu cel puțin zece angajați folosesc IA într-o formă sau alta, dar numai 13,5% […]
Ce nu a funcționat în rețeaua feroviară de mare viteză a Spaniei: investiții dezechilibrate, întreținere și întârzieri tehnologice
Economie mondială
Ce nu a funcționat în rețeaua feroviară de mare viteză a Spaniei: investiții dezechilibrate, întreținere și întârzieri tehnologice
Rețeaua feroviară de mare viteză a Spaniei, considerată timp de decenii un simbol al modernizării țării, se confruntă cu întrebări serioase privind siguranța și întreținerea infrastructurii, după două accidente mortale produse în decurs de opt luni. Tragediile au readus în discuție prioritățile de investiții, starea sistemelor de semnalizare și întârzierile în adoptarea tehnologiilor europene menite […]